

 Oct 23 2026

Απαντήσεις του ICIS προς το GreekEnergyForum
FSRU Αλεξανδρούπολης: Στρατηγική Αναγκαιότητα ή Εμπορική Ευκαιρία;
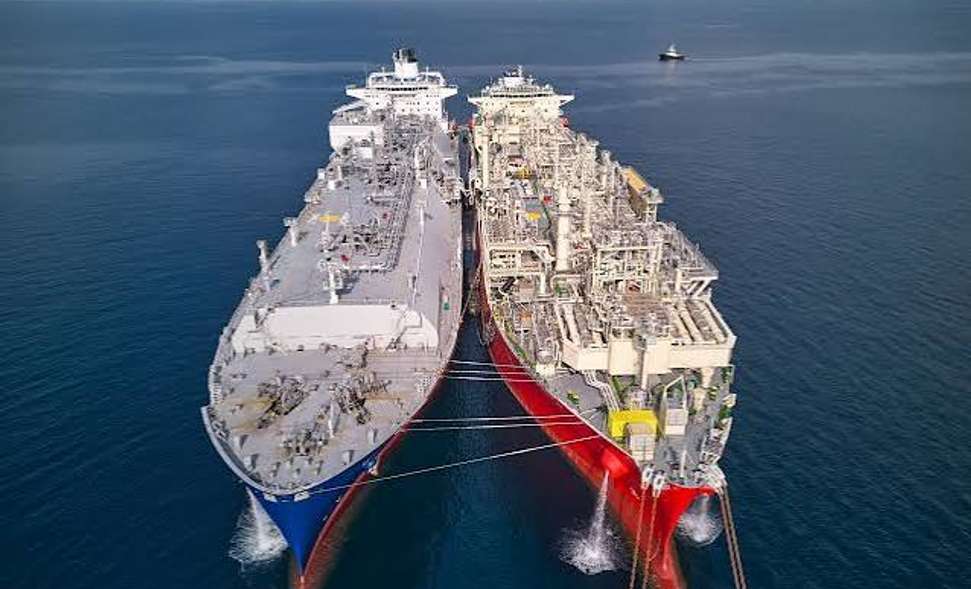
Καθώς η Νοτιοανατολική και Ανατολική Ευρώπη προετοιμάζονται για τη σταδιακή κατάργηση των εισαγωγών ρωσικού φυσικού αερίου, ο πλωτός σταθμός LNG της Αλεξανδρούπολης (FSRU) και ο Κάθετος Διάδρομος Φυσικού Αερίου (VerticalGasCorridor) συγκεντρώνουν ολοένα και μεγαλύτερο ενδιαφέρον ως δυνητικοί πυλώνες της ενεργειακής ασφάλειας της περιοχής.
Ωστόσο, πέρα από τη στρατηγική και γεωπολιτική τους σημασία, παραμένουν σημαντικά ερωτήματα σχετικά με την εμπορική τους βιωσιμότητα, την ανταγωνιστικότητα του κόστους και το πραγματικό ενδιαφέρον των συμμετεχόντων στην αγορά.
Στο πλαίσιο αυτό, ο Πάνος Μαυροειδής, μέλος της Διοικούσας Επιτροπής του GreekEnergyForum (LNGtrader), συνομιλεί με τον Brendan A'Hearn, ειδικό στις αγορές φυσικού αερίου της ICIS και επί χρόνια φίλο του Forum, αναλύοντας τις ευκαιρίες και τις προκλήσεις που αντιμετωπίζουν η Αλεξανδρούπολη και η ευρύτερη περιφερειακή αγορά φυσικού αερίου.
Η συζήτηση επικεντρώνεται στην ανταγωνιστικότητα του LNG, στις επιπτώσεις της επικείμενης κατάργησης των εισαγωγών ρωσικού φυσικού αερίου, στη σχέση μεταξύ πολιτικών φιλοδοξιών και εμπορικής πραγματικότητας, καθώς και στον εξελισσόμενο ρόλο της Τουρκίας στον περιφερειακό ενεργειακό χάρτη.
Μέσα από αυτή τη συζήτηση, το GEF επιδιώκει να αναδείξει μια ανεξάρτητη οπτική, βασισμένη στις πραγματικές συνθήκες της αγοράς, γύρω από ένα από τα σημαντικότερα ζητήματα ενεργειακών υποδομών στη Νοτιοανατολική Ευρώπη.
1. Ανταγωνιστικότητα LNG – Μπορεί να ανταγωνιστεί η Αλεξανδρούπολη?
Πάνος: Αφού το LNG επαναεριοποιηθεί στην Αλεξανδρούπολη και μεταφερθεί μέσω του Κάθετου Διαδρόμου, μπορεί ρεαλιστικά να ανταγωνιστεί εναλλακτικές οδούς προμήθειας φυσικού αερίου προς τη Βουλγαρία, τη Ρουμανία, τη Μολδαβία και την Ουκρανία; Ποια είναι τα βασικά εμπόδια από πλευράς κόστους, ιδίως όσον αφορά τα τέλη επαναεριοποίησης και τα τιμολόγια διασυνοριακής μεταφοράς;
Brendan: Η άμεση σύγκριση του κόστους μεταξύ Αλεξανδρούπολης και Ρεβυθούσας δίνει τη σαφέστερη απάντηση ως προς την ανταγωνιστικότητα της τροφοδοσίας της Ελλάδας ή της Βουλγαρίας, καθώς το κόστος διαμετακόμισης πέραν της Βουλγαρίας είναι ίδιο και για τους δύο τερματικούς σταθμούς.
Στην Αλεξανδρούπολη, το ετήσιο τιμολόγιο επαναεριοποίησης για το τρέχον έτος φυσικού αερίου ανέρχεται σε 1,74 €/MWh για μακροχρόνιους χρήστες και υπερβαίνει τα 2 €/MWh εάν κάποιος χρήστης επιθυμεί να παραδώσει φορτίο spot. Στην τιμή αυτή δεν περιλαμβάνεται η είσοδος στο δίκτυο, για την οποία απαιτείται χωριστή δέσμευση δυναμικότητας με επιπλέον κόστος. Αντίθετα, το τρέχον ετήσιο προϊόν της Ρεβυθούσας, που περιλαμβάνει εγγυημένη είσοδο στο δίκτυο, κοστίζει μόλις 0,79 €/MWh ή 1,46 €/MWh για ένα τυπικό παράθυρο εκφόρτωσης 14 ημερών. Αυτή και μόνο η διαφορά είναι σημαντική, χωρίς καν να συνυπολογίζονται οι χαμηλότερες απώλειες εξάτμισης (boil-off) στη Ρεβυθούσα ή το γεγονός ότι η Ρεβυθούσα προσφέρει πολύ ευκολότερη πρόσβαση σε φθηνότερη δυναμικότητα εξαγωγής προς τη Βουλγαρία μέσω Κουλάτα/Σιδηροκάστρου. Αντίθετα, από την Αλεξανδρούπολη η δυναμικότητα από σημείο σε σημείο Αμφιτρίτη–Κουλάτα είναι περιορισμένη, ενώ η πιο άφθονη διαθέσιμη δυναμικότητα εξαγωγής μέσω του IGB είναι ακριβότερη.
Είναι συνεπώς σαφές ότι η Ρεβυθούσα αποτελεί φθηνότερο και λειτουργικά ευκολότερο τερματικό σταθμό. Η Αλεξανδρούπολη, επιπλέον, έχει αντιμετωπίσει δύο ξεχωριστές παρατεταμένες διακοπές λειτουργίας λόγω τεχνικών δυσκολιών από την έναρξη λειτουργίας της το 2024. Ωστόσο, η δυναμικότητα της Ρεβυθούσας είναι ήδη πλήρως δεσμευμένη σε μακροχρόνια βάση για πολλά χρόνια και η χρήση της είναι υψηλή. Αυτό σημαίνει ότι η Αλεξανδρούπολη είναι ο μόνος διαθέσιμος τερματικός σταθμός για νέες πρόσθετες ποσότητες εφοδιασμού. Το πρόγραμμα του τερματικού για το τρέχον έτος φυσικού αερίου προβλέπει μάλιστα διπλάσιο αριθμό φορτίων σε σχέση με το προηγούμενο έτος.
Ως προς την ευρύτερη οικονομική διάσταση του Κάθετου Διαδρόμου για την τροφοδοσία μιας χώρας όπως η Ουκρανία, είναι σαφές ότι, ακόμη και μετά τις σημαντικές μειώσεις του κόστους δυναμικότητας σε χώρες όπως η Ρουμανία, η διαδρομή από την Ελλάδα προς την Ουκρανία δεν μπορεί να ανταγωνιστεί οικονομικά την πολύ πιο άμεση διαδρομή από την Πολωνία. Ακόμη και όταν υπήρχαν τα υπερ-ενοποιημένα προϊόντα δυναμικότητας (super-bundledproducts), σπάνια γίνονταν δεσμεύσεις λόγω της τιμής τους και οι ροές ήταν ελάχιστες. Πλέον τα προϊόντα αυτά δεν υφίστανται, επομένως οι εμπορικές εταιρείες θα πρέπει να καταφέρουν να δεσμεύσουν ταυτόχρονα δυναμικότητα σε πολλά διαφορετικά σημεία διασύνδεσης, όπου η διαθέσιμη δυναμικότητα ποικίλλει, καθώς και να είναι εγγεγραμμένες σε όλους τους διαχειριστές συστημάτων μεταφοράς (TSOs) κατά μήκος της διαδρομής. Πρόκειται για σημαντικό λειτουργικό εμπόδιο, πέραν του υψηλού κόστους.
Ανάλογα με τη διάρκεια της δέσμευσης, το κόστος διαμετακόμισης από την Ελλάδα προς την Ουκρανία μπορεί να κυμαίνεται περίπου μεταξύ 5 και 10 €/MWh. Αντίθετα, η απευθείας δέσμευση δυναμικότητας από την Πολωνία προς την Ουκρανία κοστίζει λιγότερο από το μισό και απαιτεί αγορά δυναμικότητας σε ένα μόνο σημείο διασύνδεσης, κάτι που είναι πολύ ευκολότερο λειτουργικά.
Συνοπτικά, παρότι η Αλεξανδρούπολη είναι ακριβότερη από τη Ρεβυθούσα, κανένας από τους δύο τερματικούς σταθμούς δεν μπορεί ρεαλιστικά να ανταγωνιστεί οικονομικά άλλες επιλογές για την τροφοδοσία της Ουκρανίας.
2. Σταδιακή κατάργηση του ρωσικού φυσικού αερίου – Σημείο καμπής για την αγορά;
Πάνος: Καθώς η ΕΕ κινείται προς την πλήρη απαγόρευση εισαγωγών ρωσικού φυσικού αερίου έως τον Νοέμβριο του 2027, θα μπορούσε η Αλεξανδρούπολη να καταστεί βασική εναλλακτική οδός εφοδιασμού για τη Νοτιοανατολική και Ανατολική Ευρώπη; Ή θα παραμείνουν δύσκολα τα οικονομικά δεδομένα των εισαγωγών LNG, ακόμη και χωρίς τον ρωσικό ανταγωνισμό;
Brendan: Η Αλεξανδρούπολη αναμφίβολα θα αποκτήσει μεγαλύτερη σημασία ως σημείο εφοδιασμού με την απώλεια του ρωσικού αερίου, ιδίως επειδή η Ρεβυθούσα είναι ήδη πλήρως δεσμευμένη, οπότε οποιαδήποτε πρόσθετη προμήθεια προς την Ελλάδα θα πρέπει να φθάσει στην Αλεξανδρούπολη. Όπως αναφέρθηκε, το πρόγραμμα για το φετινό έτος φυσικού αερίου προβλέπει ήδη διπλάσιες παραδόσεις σε σχέση με το προηγούμενο, και ο αριθμός μπορεί να αυξηθεί περαιτέρω από το 2027–2028, όταν σταματήσουν οι ροές ρωσικού αερίου. Οι Έλληνες αγοραστές Metlen και ΔΕΠΑ εισάγουν σήμερα σημαντικές ποσότητες ρωσικού αερίου μέσω αγωγών, οι οποίες θα πρέπει να αντικατασταθούν, ενώ οι ρωσικές προμήθειες μέσω αγωγών προς ολόκληρη την περιοχή υπερβαίνουν σήμερα τα 15 δισ. κυβικά μέτρα ετησίως (bcm/έτος).
Αυτό αφήνει ένα σημαντικό κενό εφοδιασμού στην Ανατολική Ευρώπη, αν και η Αλεξανδρούπολη δεν θα είναι η μόνη επιλογή που θα ανταγωνίζεται για την αντικατάσταση αυτών των ποσοτήτων. Το υπεράκτιο έργο NeptunDeep της Ρουμανίας θα ξεκινήσει το 2027, προσφέροντας νέα παραγωγή 8 bcm/έτος και καλύπτοντας άμεσα περίπου το μισό περιφερειακό έλλειμμα. Επιπλέον, ο τερματικός LNG του Krk στην Κροατία έχει υπερδιπλασιάσει τη δυναμικότητά του σε περίπου 6 bcm και είναι πλήρως δεσμευμένος για τα επόμενα χρόνια, καλύπτοντας χονδρικά άλλο ένα πέμπτο του κενού, παρότι υπάρχουν ορισμένα ερωτήματα για το κατά πόσον μέρος αυτής της δυναμικότητας θα είναι διαθέσιμο στην αγορά. Ο αγωγός Αυστρίας–Ουγγαρίας αποτελεί επίσης σημαντική οδό εφοδιασμού, η οποία σήμερα υποχρησιμοποιείται σε μεγάλο βαθμό, αλλά θα μπορούσε να προσφέρει αρκετά επιπλέον bcm από τη Δύση.
Επομένως, η Αλεξανδρούπολη είναι βέβαιο ότι βρίσκεται σε θέση να ωφεληθεί από την απώλεια του ρωσικού αερίου, αλλά θα ανταγωνιστεί αρκετές άλλες πηγές για την κάλυψη του κενού εφοδιασμού, ενώ εξακολουθεί να αντιμετωπίζει το υψηλό κόστος του τερματικού, όπως περιγράφηκε παραπάνω.
3. Κάθετος Διάδρομος – Πολιτική φιλοδοξία έναντι εμπορικής πραγματικότητας
Πάνος: Η Ελλάδα, η Βουλγαρία, η Ρουμανία, η Σερβία (με την Ουγγαρία να ακολουθεί στενά) και άλλοι περιφερειακοί εταίροι έχουν εκφράσει ισχυρή πολιτική στήριξη στον Κάθετο Διάδρομο Φυσικού Αερίου. Μεταφράζεται όμως αυτή η πολιτική σύμπλευση σε ένα εμπορικά βιώσιμο εγχείρημα; Ποιος πρόσθετος ρυθμιστικός ή τιμολογιακός συντονισμός απαιτείται για να καταστεί ανταγωνιστικός ο διάδρομος;
Brendan: Πολλά από τα οικονομικά και λειτουργικά ζητήματα αναλύθηκαν ήδη στην πρώτη απάντηση.
Γενικά, κατά τη γνώμη μου, τα μνημόνια συνεργασίας (MoUs) δεν έχουν ιδιαίτερη πρακτική σημασία. Περιγράφουν τρόπους συνεργασίας μεταξύ των διαχειριστών συστημάτων μεταφοράς (TSOs) της περιοχής, αλλά κάτι τέτοιο ήταν ήδη απολύτως εφικτό στο παρελθόν μέσα από σχήματα όπως το CESEC. Το γεγονός και μόνο ότι υπάρχει ένα φόρουμ συνεργασίας δεν σημαίνει ότι η δυνατότητα αυτή θα αξιοποιηθεί. Επιπλέον, η επικοινωνία ακόμη και μεταξύ γειτονικών διαχειριστών δεν είναι πάντοτε καλή, με πολλούς να επισημαίνουν ως ιδιαίτερο εμπόδιο την έλλειψη διαφάνειας και ανοικτής συνεργασίας από τη ρουμανική Transgaz.
Πολλά από τα σημερινά προβλήματα της περιοχής υπάρχουν εδώ και καιρό, όπως οι διαφορετικές προδιαγραφές ποιότητας φυσικού αερίου από χώρα σε χώρα ή η δυσκολία πρόσβασης τρίτων σε ορισμένους αγωγούς εξαιτίας μακροχρόνιων δεσμεύσεων δυναμικότητας. Μέχρι στιγμής τα ζητήματα αυτά δεν έχουν επιλυθεί ουσιαστικά, παρότι έχει σημειωθεί αργή πρόοδος σε ορισμένα θέματα, όπως η μετάβαση σε ενιαίες ενεργειακές μονάδες.
Τελικά, ωστόσο, το μεγαλύτερο εμπόδιο ήταν και θα συνεχίσει να είναι το υψηλό κόστος διαμετακόμισης φυσικού αερίου μέσω πολλών χωρών, που θα είναι πάντοτε ακριβότερο από μια άμεση διαδρομή με διέλευση ενός μόνο συνόρου. Πολλοί διαχειριστές αντιμετωπίζουν το πρόβλημα ότι η μειούμενη χρήση των δικτύων οδηγεί σε υψηλότερα τιμολόγια, δημιουργώντας έναν φαύλο κύκλο από τον οποίο θα είναι δύσκολο να εξέλθουν.
4. Συμμετέχοντες στην αγορά – Υπάρχει πραγματικό εμπορικό ενδιαφέρον;
Πάνος: Πέρα από τις κυβερνητικές ανακοινώσεις και τις στρατηγικές δεσμεύσεις, ποιο είναι το πραγματικό ενδιαφέρον των προμηθευτών LNG, των εμπορικών εταιρειών και των περιφερειακών επιχειρήσεων κοινής ωφέλειας για τη χρήση της Αλεξανδρούπολης και του Κάθετου Διαδρόμου; Είναι οι συμμετέχοντες στην αγορά πρόθυμοι να δεσμεύσουν μακροχρόνια δυναμικότητα ή το ενδιαφέρον είναι κυρίως ευκαιριακό και εξαρτάται από τις διαφορές τιμών;
Brendan: Τελικά, πάνω απ’ όλα, το ζήτημα θα κριθεί από την τιμή. Όπως αναλύθηκε παραπάνω, ο Κάθετος Διάδρομος δεν έχει εμπορική λογική για τις περισσότερες χρήσεις, αν και η αύξηση της αξιοποίησης της ίδιας της Αλεξανδρούπολης είναι σχεδόν βέβαιη.
Ίσως η μόνη δυνατότητα να λειτουργήσει αυτός ο Διάδρομος είναι εάν η αμερικανική VentureGlobal προσφέρει φυσικό αέριο στην Ελλάδα σε αρκετά χαμηλή τιμή ώστε να αντισταθμίζει το υψηλό κόστος των τιμολογίων διαμετακόμισης προς την Ουκρανία. Η VentureGlobal έχει δεσμεύσει περίπου το 25% της δυναμικότητας της Αλεξανδρούπολης έως το 2030, ποσότητα που αντιστοιχεί περίπου σε ένα φορτίο τον μήνα. Διαθέτει επίσης δικό της στόλο πλοίων, κάτι που σημαίνει ότι θα μπορούσε να προμηθεύει αέριο εξ ολοκλήρου μέσω της δικής της αλυσίδας αξίας, σε σχετικά χαμηλές τιμές, και παρ’ όλα αυτά να αποκομίζει κέρδος.
Ωστόσο, σημαντικό εμπόδιο σε τέτοιες μακροχρόνιες συμφωνίες είναι η έλλειψη ζήτησης από την Ουκρανία, όπου η αβεβαιότητα σχετικά με το πότε θα τελειώσει ο πόλεμος και πώς θα μοιάζει η ειρήνη καθιστά πολύ δύσκολο τον μακροχρόνιο σχεδιασμό. Αυτή ακριβώς τη στιγμή, η Ουκρανία διαθέτει μάλιστα αρκετό φυσικό αέριο ώστε να εξάγει ένα μέρος του στην Ευρώπη, ενώ οι εγχώριες τιμές είναι πολύ χαμηλότερες από τον TTF. Συνεπώς, δεν υπάρχει ανάγκη εισαγωγής αερίου μέσω μιας ακριβής διαδρομής. Χωρίς δυνατότητα αξιόπιστης πρόβλεψης της βιομηχανικής ζήτησης της χώρας σε πέντε χρόνια, για παράδειγμα, δεν είναι ουσιαστικά εφικτή η σύναψη μακροχρόνιων συμβάσεων για μεγάλες ποσότητες.
Ούτε οι άλλες χώρες κατά μήκος της διαδρομής έχουν πραγματική ανάγκη να δεσμευθούν για μακροχρόνιες ποσότητες από την Ελλάδα, όταν το NeptunDeep βρίσκεται πολύ πιο κοντά και επομένως αναμένεται να προσφέρει φθηνότερες εισαγωγές, ιδίως για τις ίδιες τις ρουμανικές εταιρείες.
5. Τελική εκτίμηση – Τι θα καθορίσει τη μακροπρόθεσμη βιωσιμότητα;
Πάνος: Με ορίζοντα το 2028–2030, τι θα καθορίσει τελικά την επιτυχία της Αλεξανδρούπολης: οι γεωπολιτικές εξελίξεις, η εξάλειψη του ρωσικού αερίου, η μείωση του κόστους μεταφοράς ή η πραγματική ζήτηση από περιφερειακούς αγοραστές; Μπορεί ο τερματικός σταθμός να επιτύχει βιώσιμα επίπεδα εμπορικής αξιοποίησης χωρίς συνεχή πολιτική στήριξη;
Brendan: Δεδομένης της ανάγκης αντικατάστασης σημαντικών ποσοτήτων ρωσικού αερίου από το τέταρτο τρίμηνο του 2027, πιστεύω ότι η αξιοποίηση της Αλεξανδρούπολης θα αυξηθεί σημαντικά, καθώς αποτελεί την ευκολότερη υφιστάμενη οδό για πρόσθετες ποσότητες εφοδιασμού προς την Ελλάδα και τη Νοτιοανατολική Ευρώπη.
Ίσως αποτελεί ξεχωριστό ερώτημα το κατά πόσον θα υπάρξει στο μέλλον ανταγωνισμός από άλλους τερματικούς σταθμούς στην Ελλάδα. Για παράδειγμα, υπάρχει πλέον κάποιο ενδιαφέρον για ένα μικρό έργο με την ονομασία DiorigaGas, κοντά στο συγκρότημα διυλιστηρίων της MotorOilHellas στους Αγίους Θεοδώρους. Υπάρχει επίσης η πιθανότητα η Τουρκία να αρχίσει να εξάγει μεγάλες ποσότητες, ιδίως καθώς η εγχώρια παραγωγή της αυξάνεται τα επόμενα χρόνια. Ωστόσο, η δυναμικότητα των αγωγών προς τη Βουλγαρία είναι σήμερα περιορισμένη, ενώ οι εξαγωγές προς την Ελλάδα είναι επί του παρόντος δύσκολο να προβλεφθούν.
6. Η γεωπολιτική θέση της Τουρκίας – Ανταγωνισμός για την περιφερειακή ενεργειακή επιρροή
Πάνος: Η Τουρκία ενισχύει τη θέση της ως περιφερειακός κόμβος φυσικού αερίου, αξιοποιώντας τις υποδομές εισαγωγής LNG, τις διασυνδέσεις αγωγών και την πρόσβαση σε πολλαπλές πηγές εφοδιασμού. Θα μπορούσε η ανάπτυξη της Αλεξανδρούπολης και του Κάθετου Διαδρόμου να αμφισβητήσει τη γεωπολιτική επιρροή της Τουρκίας στις ροές φυσικού αερίου προς τη Νοτιοανατολική και Ανατολική Ευρώπη; Ή θα μπορούσαν οι δύο οδοί να συνυπάρξουν, με την εμπορική ανταγωνιστικότητα να καθορίζει τελικά τον αντίστοιχο ρόλο τους;
Brendan: Προσωπικά, θα υποστήριζα ότι είναι δύσκολο να χαρακτηριστεί η Τουρκία «κόμβος» (hub) με την παραδοσιακή έννοια του όρου, λόγω της σημαντικής έλλειψης διαφάνειας και ρευστότητας στην αγορά, όπου η κρατική δεσπόζουσα εταιρεία BOTAŞ κυριαρχεί στις εισαγωγές, στις εξαγωγές και στον εφοδιασμό της εγχώριας αγοράς.
Ασφαλώς, η Τουρκία βρίσκεται σε εξαιρετικά ευνοϊκή γεωγραφική θέση για να διαδραματίσει έναν τέτοιο ρόλο, έχοντας άμεση πρόσβαση σε δύο από τους μεγαλύτερους παραγωγούς παγκοσμίως (Ιράν και Ρωσία), καθώς και αυξανόμενη εγχώρια παραγωγή, προμήθειες από το Αζερμπαϊτζάν και πολύ μεγάλη δυναμικότητα εισαγωγής LNG.
Ωστόσο, χωρίς επέκταση των αγωγών εξαγωγής προς τη Βουλγαρία —η οποία, σύμφωνα με τα πιο πρόσφατα αναπτυξιακά σχέδια, δεν προβλέπεται σήμερα από τη βουλγαρική πλευρά— δεν είναι φυσικά εφικτή μια αξιοσημείωτη αύξηση των εξαγωγών. Η έλλειψη διαφάνειας και ρευστότητας στην τουρκική αγορά σημαίνει επίσης ότι είναι πολύ απίθανη η είσοδος ξένων εταιρειών, ιδίως καθώς, για παράδειγμα, δεν είναι δυνατή η δέσμευση δυναμικότητας στους τερματικούς σταθμούς LNG της χώρας.
Με βάση τα σημερινά σχέδια των περιφερειακών διαχειριστών, δεν θεωρώ πιθανό η Τουρκία να αρχίσει να εξάγει σημαντικές ποσότητες πέραν της ήδη διαθέσιμης περιορισμένης δυναμικότητας των περίπου 4 bcm/έτος, και σίγουρα όχι στο άμεσο μέλλον.
Disclaimer: Οι απόψεις και οι εκτιμήσεις που διατυπώνονται στην παρούσα συνέντευξη είναι προσωπικές και δεν αντικατοπτρίζουν απαραίτητα τις επίσημες θέσεις των οργανισμών που εκπροσωπούν οι συμμετέχοντες.
ICIS answers for GEF on Vertical Corridor
Alexandroupolis LNG FSRU: Strategic Necessity or Commercial Opportunity?
As Southeast and Eastern Europe prepare for the phase-out of Russian natural gas imports, the Alexandroupolis LNG FSRU and the Vertical Gas Corridor are attracting increasing attention as potential pillars of the region's energy security.
Yet, beyond their strategic and geopolitical significance, important questions remain regarding their commercial viability, cost competitiveness and the actual appetite of market participants.In this context, Panos Mavroeidis, Member of the Management Committee of the Greek Energy Forum (LNG trader), speaks with Brendan A'Hearn, Gas Market Specialist at ICIS and a longstanding friend of the Forum, to explore the opportunities and challenges facing Alexandroupolis and the wider regional gas market.
The discussion examines LNG competitiveness, the implications of the upcoming Russian gas phase-out, the balance between political ambition and commercial realities, in the regional energy landscape.
Through this exchange, GEF aims to bring an independent, market-driven perspective to one of the most important energy infrastructure debates in Southeast Europe.
1. LNG Competitiveness – Can Alexandroupolis Compete?
Panos: Once LNG is regasified at Alexandroupolis and transported through the Vertical Corridor, can it realistically compete with alternative gas supply routes into Bulgaria, Romania, Moldova and Ukraine? What are the main cost barriers, particularly regasification fees and cross-border transportation tariffs?
Brendan: A direct comparison of costs between Alexandroupolis and Revithoussa provides the most clear answer on competitiveness for supply in Greece or Bulgaria, as costs for transit past Bulgaria are equal for both terminals.
Alexandroupolis has an annual regasification fee for this gas year of €1.74/MWh for long-term users, rising above €2/MWh if a user wishes to bring a spot cargo, and this does not come bundled with grid entry which must be booked separately at additional cost. In comparison, Revithoussa’s current annual product, which does come bundled with guaranteed grid entry, would be just €0.79/MWh, or €1.46/MWh for a standard 14-day slot. This on its own is immediately a significant price difference, and this is before taking into account lower boil-off rates at Revithoussa or the fact that Revithoussa gives much easier access to cheaper export capacity to Bulgaria at Kulata/Sidirokastro than Alexandroupolis does, where point-to-point Amfitriti-Kulata capacity is limited and more plentiful export capacity via IGB is more expensive.
It is therefore clear that Revithoussa is a cheaper and operationally easier terminal to use, while Alexandroupolis has also experienced two separate extended closures due to operational difficulties since its commissioning in 2024. However, Revithoussa is also entirely booked out for many years on a long-term basis and sees strong utilisation, meaning Alexandroupolis is the only available terminal for new incremental supply, and the terminal schedule for this gas year does show twice as many cargoes due for delivery than in the previous gas year.
As for a wider discussion of the economics of the Vertical Corridor in supplying a country such as Ukraine, it is clear that even following significant reductions in capacity costs in countries such as Romania that this route from Greece to Ukraine cannot compete economically with a much more direct route from Poland. Even when super-bundled products existed they were rarely booked due to their price, with minimal flows. Now these superbundled products no longer exist so traders would need to successfully book capacity at many different interconnection points at once, at which varying amounts of capacity are actually available, as well as be registered with all TSOs along the route, representing a significant operational hurdle in addition to the high cost.
Depending on the duration of a booking, transit costs from Greece to Ukraine could range anywhere from approximately €5-10/MWh, while a direct booking from Poland to Ukraine is less than half of this amount and only requires buying capacity at one interconnection point, which is far easier operationally.
In short, while Alexandroupolis is more expensive than Revithoussa, neither terminal can realistically compete on an economic basis for supply to Ukraine.
2. Russian Gas Phase-Out – A Commercial Turning Point?
Panos: With the EU moving towards a full ban on Russian gas imports by November 2027, could Alexandroupolis become a key alternative supply route for Southeast and Eastern Europe? Or will the economics of LNG imports remain challenging even without Russian competition?
Brendan: Alexandroupolis will undoubtedly become a more important supply point with the loss of Russian gas, particularly because Revithoussa is already fully booked so any incremental supply to Greece would have to come to Alexandroupolis. As mentioned above, even this gas year’s schedule expects twice as many deliveries as the previous gas year, and it could grow further from 2027-28 when Russian gas flows stop. Greek buyers Metlen and Depa both currently import a significant amount of Russian pipeline gas that will have to be replaced, while Russian pipeline supplies to the entire region total more than 15bcm/year currently.
This leaves a significant supply gap in eastern Europe, although Alexandroupolis will not be the only point competing to replace these volumes. Romania’s Neptun Deep offshore project will start up in 2027, providing 8bcm/year of new production and immediately plugging about half the regional deficit. Additionally, Croatia’s Krk LNG terminal has more than doubled its capacity to around 6bcm and is fully booked for the coming years, covering another fifth of the gap, roughly, although there are some questions over a portion of this capacity’s availability to the market. The Austria-Hungary pipeline is also an important supply route that is currently heavily underutilised but could provide several more bcm from the west.
So Alexandroupolis is certainly poised to benefit from the loss of Russian gas, but it will be competing with several other sources to plug the supply gap, and it does still struggle with expensive terminal costs as outlined above.
3. Vertical Corridor – Political Ambition vs Commercial Reality
Panos: Greece, Bulgaria, Romania, Serbia (and Hungary is following closely) and other regional partners have demonstrated strong political support for the Vertical Gas Corridor. But is this political alignment translating into a commercially viable project? What additional regulatory or tariff coordination is required to make the corridor competitive?
Brendan: Many of the economic and operational issues were outlined in the first answer.
In general, the MoUs do not really mean much in practical terms, in my opinion. They outline ways for the regional TSOs to cooperate but this was already entirely possible in the past at places such as CESEC, and simply because a forum exists to cooperate does not mean the opportunity will be taken up. Further, communication even between neighbouring TSOs is not always good, with many noting the lack of openness from Romania’s Transgaz as a particular obstacle.
Many of the issues in the region that exist currently have already existed for a long time, such as different gas quality specifications in different countries, or difficulty of third-party access to some pipes due to long-term bookings. So far these issues are yet to be meaningfully resolved, although there has been some slow progress on certain issues like moving to uniform energy units, for instance.
Ultimately, though, the biggest obstacle has been and will continue to be the high cost of transiting gas across multiple countries, which will always be more expensive than a direct one-border transit. Many TSOs face problems with falling usage leading to higher tariffs, and this is a cycle that will be difficult to escape.
4. Market Players – Is There Genuine Commercial Interest?
Panos: Beyond government announcements and strategic commitments, what is the actual appetite among LNG suppliers, trading houses and regional utilities to use Alexandroupolis and the Vertical Corridor? Are market participants willing to commit to long-term capacity bookings, or is interest largely opportunistic and dependent on price spreads?
Brendan: Ultimately it will come down to a question of price above all, and as outlined above the Vertical Corridor does not make commercial sense for most uses, although utilisation of Alexandroupolis itself is nearly certain to rise.
Perhaps the only possibility for this Corridor to work is if the US’ Venture Global offers gas sufficiently cheaply into Greece that it can offset the high price of transit tariffs to Ukraine. Venture Global booked around 25% of Alexandroupolis’ capacity until 2030, enough for around 1 cargo per month, and it also has its own shipping fleet meaning it could supply gas entirely from its own value chain at fairly low prices and still make a profit.
However, a significant obstacle to such long-term arrangements is the lack of demand from Ukraine, where uncertainty over when the war will end and what peace would look like make long-term planning very difficult. At this very moment, Ukraine even has enough gas to export some to Europe and domestic prices are far below the TTF, so there would be no need to import gas along an expensive route. Without being able to accurately forecast what the country’s industrial demand will be five years from now, for instance, it is not really possible to sign long-term contracts for any large volumes.
Other countries along the route also have no real need to commit to long-term volumes from Greece when Neptun Deep is much closer and therefore should be cheaper to import, particularly for Romanian companies themselves.
5. Final Assessment – What Determines Long-Term Viability?
Panos: Looking ahead to 2028–2030, what will ultimately determine the success of Alexandroupolis: geopolitical developments, the elimination of Russian gas, lower transportation costs, or genuine demand from regional gas buyers? Can the terminal achieve sustainable commercial utilisation without continued policy support?
Brendan: Given the need to replace significant volumes of Russian gas from Q4’27, I believe utilisation of Alexandroupolis will increase significantly as it is the easiest existing marginal supply route into Greece and the southeast.
It is perhaps a separate question as to whether there may be future competition from other terminals in Greece, with some interest now in a small project called Dioriga Gas near Motor Oil Hellas’ refinery complex at Agioi Theodoroi for example. There is also the possibility that Turkey begins to export large volumes, especially as its domestic production grows in the coming years, although pipeline capacity to Bulgaria is currently limited and exports to Greece are difficult to envision currently.
6. Turkey’s Geopolitical Position – Competition for Regional Energy Influence
Panos: Turkey has been strengthening its position as a regional gas hub, leveraging its LNG import infrastructure, pipeline connections and access to multiple supply sources. Could the development of Alexandroupolis and the Vertical Gas Corridor challenge Turkey’s geopolitical influence over gas flows into Southeast and Eastern Europe? Or could both routes coexist, with commercial competitiveness ultimately determining their respective roles?
Brendan: I would personally argue that it is difficult to refer to Turkey as a ‘hub’ in the traditional sense of the word due to a significant lack of transparency or liquidity on the market, with state incumbent Botas dominating imports, exports and supply to the domestic market.
Certainly Turkey is geographically well placed to play such a role, having direct access to two of the world’s largest producers (Iran and Russia), as well as rising domestic production, supply from Azerbaijan, and very large LNG import capacity.
However, without the expansion of pipelines for export to Bulgaria, which is currently not envisioned on the Bulgarian side according to the latest development plans, a notable increase in exports is not physically possible. The lack of transparency or liquidity on the Turkish market also means very low likelihood of foreign companies entering, particularly as it is not possible to book capacity at the country’s LNG terminals for instance.
Based on the current plans of regional operators, I do not think it is likely that Turkey will begin to export significant volumes above the limited capacity already available of around 4bcm/year, and certainly not in the near future.
Disclaimer: The views and opinions expressed in this interview are solely those of the participants and do not necessarily reflect the official positions of the organisations they represent.
About the author
GEF
 SHARE THIS PAGE
